Tableau de trésorerie : comment bien le construire
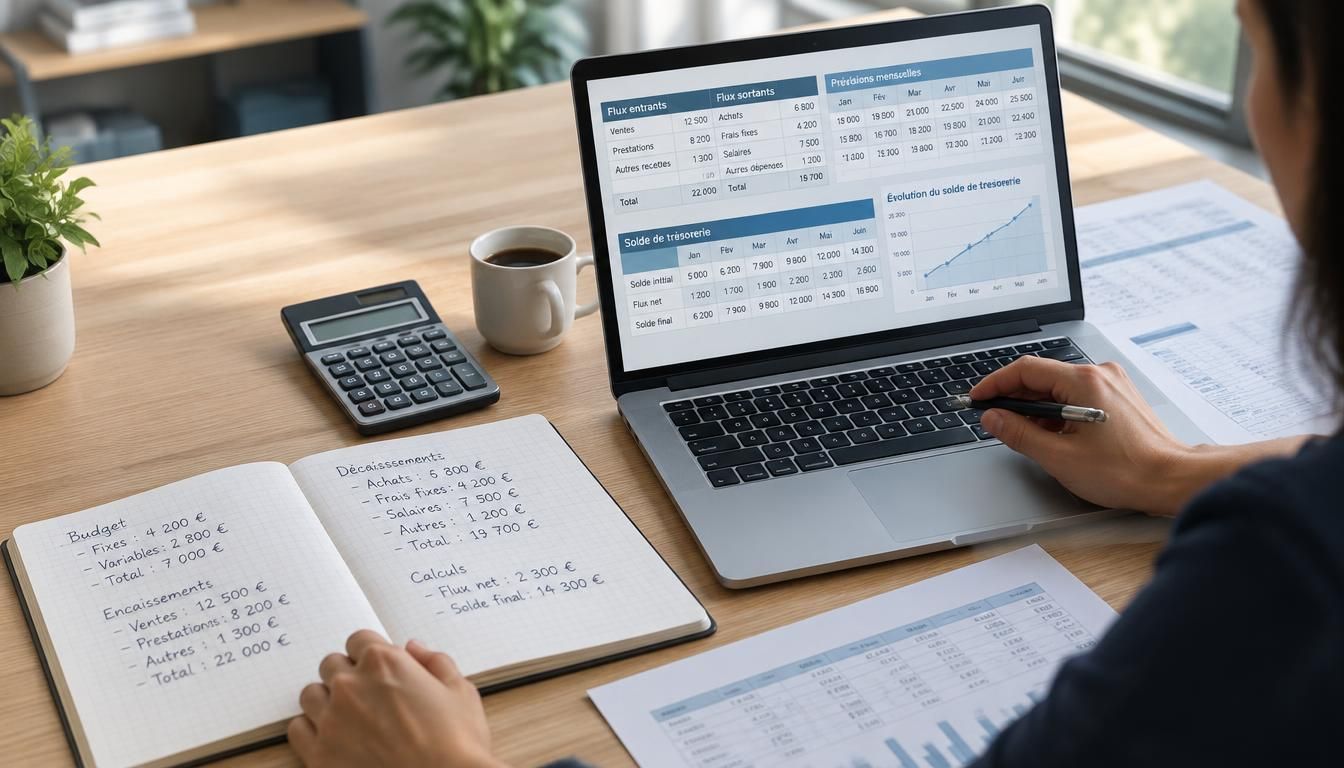
Quand la fin de mois approche, beaucoup d’entre vous sentent déjà la pression monter : les factures arrivent, les clients paient parfois en retard, et l’on se demande si le compte suivra. Un bon tableau de trésorerie représente alors un repère simple pour visualiser l’argent qui entre et celui qui sort. Il permet de comprendre la situation en un coup d’œil, de sécuriser les décisions et d’éviter les mauvaises surprises. Bien construit, il facilite le pilotage au quotidien et donne une vision claire de la santé financière.
Comprendre la trésorerie avant de construire son outil de suivi
Avant de remplir un tableau, il faut savoir ce que la trésorerie mesure vraiment dans une entreprise. Elle ne raconte pas seulement un résultatfinancier : elle suit les flux d’argent disponibles, jour après jour, mois après mois. C’est ce qui change tout pour une entreprise en activité. Un article de gestion le rappelle souvent : un bénéfice comptable peut coexister avec un manque de cash. Voilà pourquoi la lecture doit rester concrète, réelle et orientée décision. Pour approfondir ce sujet, consultez notre guide sur tableau de flux de trésorerie.
Pour bien démarrer, gardez en tête cinq bases : 1) la trésorerie suit le cash disponible ; 2) le suivi comptable ne suffit pas ; 3) une activité peut être positive sur le papier et négative en caisse ; 4) les flux doivent être datés ; 5) un problème de paiement client peut déséquilibrer tout le mois. Prenons un cas simple : une entreprise facture 10 000 €, mais n’encaisse que 2 000 € ce jour-là. Le résultat comptable existe, mais la trésorerie reste tendue.
Ce que la trésorerie mesure vraiment
La trésorerie mesure la capacité à payer immédiatement les dépenses courantes. Elle observe les encaissements et les décaissements, pas seulement les écritures. Si vous pilotez une entreprise, vous devez donc regarder le cash réel, pas uniquement la logique comptable. C’est ce suivi qui révèle si le mois sera confortable ou serré.
Pourquoi une entreprise rentable peut manquer de cash
Une entreprise peut afficher un bon résultat financier et pourtant manquer de trésorerie. Pourquoi ? Parce que les clients règlent plus tard, tandis que les charges tombent tout de suite. Ce décalage crée un flux négatif temporaire. Sans tableau clair, le problème peut passer inaperçu jusqu’au moment où il devient urgent. En complément, découvrez compréhension du budget de trésorerie.
Différencier le plan prévisionnel et le suivi de cash au quotidien
On confond souvent le planprévisionnel et le suivi de trésorerie, alors qu’ils n’ont pas le même rôle. Le premier sert à construire une prévision sur une période donnée ; le second sert à vérifier le réel au fil du temps. Dans un tableau bien pensé, la date et la colonne mensuelle aident à lire l’évolution. Cette distinction vous aide à anticiper les écarts entre ce qui était prévu et ce qui se passe vraiment.
Voici quatre différences utiles : 1) le plan prévisionnel projette, le suivi constate ; 2) la prévision se fait souvent avant le lancement, le suivi pendant l’activité ; 3) le plan prévisionnel reste mensuel, alors que le suivi peut devenir plus fin ; 4) le vocabulaire comptable ne doit pas masquer le cash réel. Exemple : un plan prévisionnel annonce 5 000 € d’entrées en mars, mais la trésorerie réelle n’enregistre que 3 200 €. Le suivi sert alors à ajuster la période suivante.
| Outil | Rôle principal |
|---|---|
| Plan prévisionnel | Projeter les flux à venir sur plusieurs mois |
| Suivi de trésorerie | Comparer le prévu et le réel au quotidien |
| Flux de trésorerie | Analyser les mouvements d’argent constatés |
Quand utiliser une vision mensuelle
La vision mensuelle convient quand votre activité reste stable et que les encaissements suivent un rythme régulier. Elle permet de lire la trésorerie sans se perdre dans trop de détails. Pour un premier plan, c’est souvent le format le plus lisible.
Quand passer à une lecture hebdomadaire
Si les paiements varient beaucoup, une lecture hebdomadaire devient plus pertinente. Elle aide à suivre la trésorerie avec plus de précision, surtout quand les délais clients sont courts ou quand les charges tombent à des dates fixes. Vous gagnez ainsi en réactivité.
Recenser les encaissements et les décaissements sans rien oublier
Pour bâtir une trésorerie fiable, il faut d’abord lister chaque encaissement et chaque décaissement. Le plus simple est de partir de la donnée disponible dans vos relevés, puis de compléter avec ce que vous savez déjà sur l’activité. Un client qui règle une vente, un apport en capital, un financement bancaire : tout compte. De l’autre côté, il faut intégrer les remboursements, les investissements et les dépenses fixes, sans oublier les sorties ponctuelles.
Six points à vérifier : 1) ventes encaissées ; 2) acomptes reçus ; 3) apport de capital ; 4) emprunt ou autre financement ; 5) remboursement d’un prêt ; 6) investissement matériel. Pour éviter les oublis, notez chaque ligne avec sa nature et sa date. Par exemple : “encaissement client”, “décaissement fournisseur”, “apport de capital”, “remboursement mensuel”, “achat d’équipement”. Cette méthode vous aide à prévoir la trésorerie avec plus de justesse.
Les encaissements à intégrer en priorité
Commencez par les encaissements les plus certains : règlements clients, apport initial, avance de financement et éventuelles ventes déjà signées. Dans une phase de démarrage, ces entrées donnent le souffle nécessaire à la trésorerie. Si vous les sous-estimez, votre suivi perd vite en fiabilité.
Les décaissements à ne pas sous-estimer
Ne minimisez jamais les décaissements récurrents : loyers, achats, charges sociales, impôts, remboursements et petites dépenses du quotidien. Ce sont souvent eux qui créent la tension. Un seul oubli peut fausser la trésorerie du mois et compliquer vos décisions.
Construire un suivi mensuel clair et lisible
Un bon suivi mensuel doit rester simple à lire. Pour cela, le tableau de trésorerie s’organise par mois, avec une colonne pour chaque période et une ligne pour chaque flux. Vous pouvez ainsi établir un rythme mensuel, suivre les variations de niveau et repérer le passage du positif au négatif. Le plus important est de garder une logique stable d’un mois à l’autre, sans surcharger la lecture. Vous pourriez également être intéressé par stratégies pour équilibrer la trésorerie.
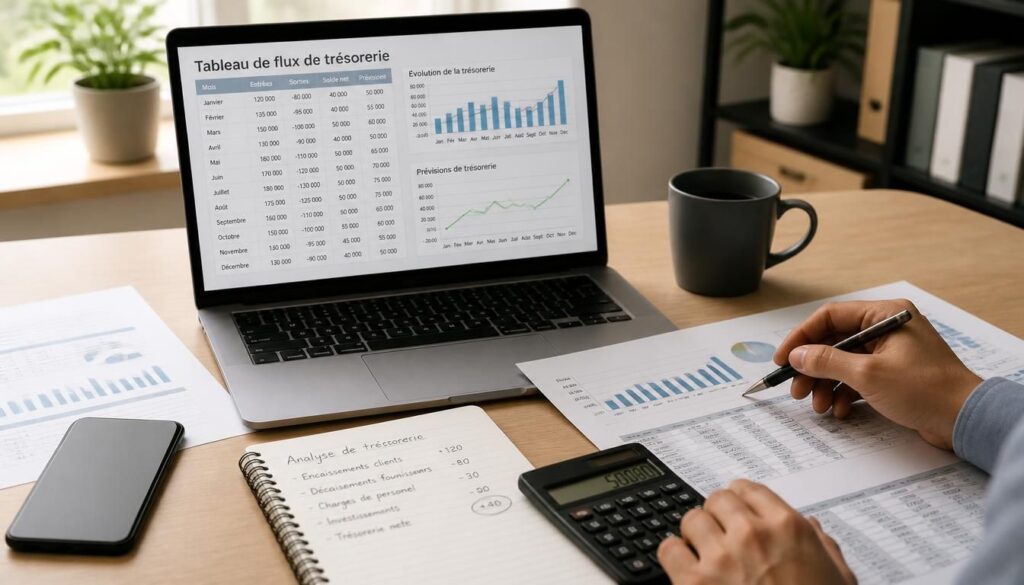
Voici cinq étapes utiles : 1) fixer les mois à suivre ; 2) lister les flux ; 3) classer les entrées et sorties ; 4) calculer le solde de fin de mois ; 5) comparer le réel au prévu. Une structure simple peut ressembler à ceci : ligne 1, solde initial ; ligne 2, encaissements ; ligne 3, décaissements ; ligne 4, solde final. Ce format mensuel permet de suivre la trésorerie sans perdre le fil.
| Mois | Solde de fin |
|---|---|
| Janvier | +1 200 € |
| Février | -350 € |
| Mars | +800 € |
Les colonnes indispensables
Au minimum, prévoyez la date, le libellé, les encaissements, les décaissements et le solde. Une colonne “commentaire” peut aussi aider à expliquer un écart. Avec ces repères, la trésorerie reste lisible même quand plusieurs flux se croisent.
Comment lire le solde de fin de mois
Un solde positif indique que la trésorerie couvre les besoins du mois suivant. Un solde négatif signale qu’il faut agir vite. L’important n’est pas seulement le chiffre, mais sa tendance : si le niveau baisse deux mois de suite, le signal mérite votre attention.
Repérer les tensions et préparer les bonnes décisions
Quand la trésorerie se tend, il faut anticiper avant que le mois ne bascule. Les signaux sont souvent visibles : retard de paiement client, baisse des encaissements, hausse des décaissements, remboursement qui approche, ou investissement mal calé. En observant les flux, vous pouvez éviter un problème plus sérieux. Une entreprise qui suit son plan de trésorerie garde une marge de manœuvre, même quand le résultat reste positif sur le papier.
Cinq alertes méritent votre vigilance : 1) plusieurs factures clients en attente ; 2) un besoin de financement à court terme ; 3) des décaissements plus élevés que prévu ; 4) un mois déjà négatif ; 5) un remboursement qui tombe en même temps qu’un gros achat. Dans ce cas, il faut agir : décaler une dépense, relancer un client, réduire un investissement ou sécuriser un financement temporaire. Mieux vaut prévenir que subir.
Les signes d’un futur creux de cash
Un creux de cash se prépare souvent plusieurs semaines avant d’apparaître. Vous le voyez dans les retards de client, les sorties concentrées et les écarts répétés entre prévision et réel. Plus vous surveillez la trésorerie tôt, plus vous évitez la surprise.
Les leviers pour agir avant qu’il ne soit trop tard
Les leviers les plus efficaces restent simples : accélérer les encaissements, lisser les décaissements, négocier un délai fournisseur, ou chercher un financement ponctuel. Une entreprise gagne beaucoup à décider tôt. Ce réflexe protège la trésorerie et limite les tensions inutiles.
S’appuyer sur un modèle pour gagner du temps et fiabiliser ses données
Un bon modèle de tableau fait gagner du temps, surtout quand la trésorerie doit être suivie avec régularité. Au lieu de repartir de zéro, vous partez d’une structure déjà prête, que vous adaptez à votre entreprise. Ce type de modèle facilite la création du suivi, la lecture des données et l’anticipation des écarts. Pour une création d’entreprise, c’est souvent le moyen le plus rapide de savoir si le capital initial suffit.
Quatre bonnes pratiques : 1) personnaliser les lignes selon votre activité ; 2) conserver la même logique de mois ; 3) vérifier chaque donnée avant saisie ; 4) mettre à jour le modèle après chaque encaissement ou décaissement. Par exemple, une entreprise de services peut distinguer les acomptes clients, les abonnements et les charges fixes. Dans une création, le modèle aide aussi à estimer le besoin de trésorerie sur les premiers mois.
Ce qu’un bon modèle doit contenir
Il doit comporter les dates, les libellés, les encaissements, les décaissements et le solde final. Un bon modèle reste simple, lisible et modifiable. S’il devient trop complexe, il perd son intérêt et complique la trésorerie au lieu de la clarifier.
Comment l’adapter à son activité
Adaptez le modèle à vos cycles réels : vente immédiate, paiement différé, apport de départ, ou dépenses saisonnières. Pour une création, ajoutez les frais de lancement, le capital engagé et les premiers remboursements. Ainsi, la trésorerie reflète mieux votre situation réelle.
FAQ – Questions fréquentes sur le suivi de trésorerie
À quoi sert un suivi de trésorerie au quotidien ?
Il sert à savoir si votre entreprise peut payer ses dépenses sans attendre. Le tableau vous montre les encaissements, les décaissements et le niveau de cash disponible. C’est l’outil le plus simple pour éviter les mauvaises surprises.
Quelle différence entre un plan prévisionnel et un suivi réel ?
Le plan prévisionnel anticipe les flux à venir, alors que le suivi réel compare ce qui a vraiment été encaissé ou payé. Le premier guide la décision, le second vérifie la trésorerie mois après mois. Les deux sont complémentaires.
Comment éviter un solde négatif sur plusieurs mois ?
Il faut anticiper les décalages de paiement, surveiller les encaissements clients et ajuster les décaissements. Si un tableau annonce plusieurs mois négatifs, il vaut mieux agir tôt. Un financement court terme peut parfois sécuriser la trésorerie.
Quels encaissements faut-il toujours intégrer ?
Intégrez toujours les règlements clients, les apports, les ventes encaissées, les financements reçus et les éventuels remboursements positifs. Sans ces flux, le tableau devient trompeur. La trésorerie doit rester fidèle au réel, pas seulement au comptable. Pour aller plus loin, lisez définition gestion de trésorerie en entreprise.
Pourquoi une entreprise doit-elle suivre ses flux de près ?
Parce qu’une entreprise peut être rentable et manquer de cash en même temps. En suivant les flux, vous repérez vite un écart positif ou négatif, vous protégez la trésorerie et vous gardez la main sur vos décisions.