
Avance de trésorerie : solutions, coûts et vigilance
Quand la caisse se tend, tout va très vite : un fournisseur attend, un salaire tombe, et votre organisation peut vaciller en quelques jours. L’avance de trésorerie est alors une réponse simple à comprendre : elle aide à combler un manque ponctuel de liquidités et à garder le cap. Bien utilisée, elle permet de traverser un passage délicat sans bloquer l’activité, tout en laissant le temps de rééquilibrer les encaissements et les dépenses.
Avant de chercher une solution, il faut d’abord lire les signaux. Une entreprise qui anticipe ses flux évite souvent le stress du dernier moment, surtout quand le besoin apparaît après un retard client ou une charge imprévue.
Comprendre le besoin de cash avant qu’il ne bloque l’activité
Un trou de trésorerie ne surgit pas toujours par surprise. Il naît souvent d’un décalage entre les sorties et les rentrées, et la gestion quotidienne doit le repérer tôt. Pour une entreprise, ce besoin peut venir d’une facture réglée à 60 jours, d’un loyer qui tombe avant l’encaissement ou d’un stock acheté trop tôt. Voici les signaux d’alerte à surveiller : Pour approfondir ce sujet, consultez notre guide sur lbpnet entreprise.
- les paiements fournisseurs se rapprochent alors que la trésorerie baisse ;
- les relances clients deviennent plus fréquentes ;
- les charges fixes absorbent le budget prévu ;
- les reports de règlement se multiplient.
Le besoin en fonds de roulement, ou BFR, mesure justement ce décalage. Plus il augmente, plus la trésorerie se tend. Une information utile pour le pilotage financier consiste à suivre ce point chaque semaine, pas seulement en fin de mois.
Pourquoi le décalage de trésorerie arrive si souvent
Le décalage de trésorerie est fréquent, car l’entreprise paie souvent avant d’encaisser. Une gestion trop optimiste, une commande plus grosse que prévu ou un client qui règle en retard suffisent à créer une tension. Cette information est utile : la trésorerie ne dépend pas seulement du chiffre d’affaires, mais du calendrier réel des flux. Quand les délais s’allongent, le besoin devient visible très vite, surtout si la trésorerie de départ était déjà limitée.
Quand le besoin devient vraiment urgent
Le besoin devient urgent quand la trésorerie ne couvre plus les dépenses incompressibles. Le public concerné pense souvent d’abord aux salaires, aux charges sociales et aux fournisseurs stratégiques. Dans ce cas, une solution de court terme peut être utile, mais il faut rester attentif au rythme des encaissements. Si la trésorerie ne remonte pas, le problème n’est plus seulement ponctuel : il devient financier et demande une lecture plus fine du cycle d’exploitation.
Définir le mécanisme et ses usages concrets
La définition la plus simple est celle-ci : une avance consiste à fournir de la trésorerie avant que les recettes ne soient encaissées. Cette définition aide à comprendre son rôle dans le pilotage financier. Elle ne remplace pas une stratégie durable, mais elle peut permettre de faire face à un besoin temporaire sans casser l’activité. Dans une TPE, elle sert souvent à payer une facture urgente ; dans une PME, à lisser un pic de dépenses ; dans une startup, à tenir entre deux levées de fonds.
Autrement dit, la solution agit comme un relais. Elle peut permettre de faire tourner l’activité, de préserver la relation avec les fournisseurs et de garder une trésorerie respirable. Voici ses usages les plus courants :
- régler des charges avant l’encaissement des ventes ;
- financer un stock ou un achat de démarrage ;
- absorber un retard client ;
- soutenir une activité saisonnière ;
- éviter un blocage de trésorerie.
Une solution de court terme, pas un financement durable
Cette définition ne doit pas faire oublier l’essentiel : la trésorerie obtenue reste temporaire. Une solution de court terme sert à passer un cap, pas à masquer durablement un déséquilibre. Pour l’entreprise, le bon réflexe consiste à vérifier si la trésorerie se reconstituera vite. Sinon, l’avance devient un pansement répété et perd son intérêt.
Les cas où elle est utile au quotidien
Au quotidien, une avance aide surtout quand l’activité continue mais que la trésorerie manque. Elle peut faire la différence pour un artisan qui attend un règlement, pour un commerce qui doit refaire son stock, ou pour un consultant qui a un besoin immédiat avant la facturation. Dans ce contexte, la trésorerie doit rester pilotée avec précision, car le besoin réel n’est pas toujours le plus visible.
Les solutions qui peuvent répondre à un besoin temporaire
Quand la trésorerie se tend, plusieurs options existent. Le prêt, le crédit et l’affacturage ne répondent pas au même besoin, ni avec le même coût. Une banque peut proposer un prêt de trésorerie, tandis qu’un financement de factures accélère l’encaissement. L’avance reste souvent la solution la plus rapide, mais elle doit être choisie selon l’urgence, le montant et le risque accepté.
| Option | Usage principal |
|---|---|
| Prêt | Financer un besoin ponctuel avec échéance définie |
| Crédit | Souplesse de trésorerie pour lisser les sorties |
| Affacturage | Obtenir rapidement le paiement de créances clients |
Pour choisir, regardez quatre critères : le délai d’obtention, le coût total, la simplicité de la demande et la capacité de remboursement. Une lecture rapide ? Si l’urgence est forte et le montant modéré, l’affacturage ou un prêt court peut convenir ; si le besoin est interne, une avance peut être plus adaptée.
Comparer prêt, crédit et affacturage
Le prêt apporte une somme fixe, utile pour une trésorerie tendue sur une période précise. Le crédit offre plus de souplesse, mais la banque l’accorde souvent après analyse détaillée. L’affacturage, lui, transforme les factures en liquidités plus vite, ce qui soulage la trésorerie sans attendre les délais clients. Dans chaque solution, la trésorerie reste le point central : il faut comparer le coût, la vitesse et le niveau de confort pour l’entreprise.
Choisir selon l’urgence et le coût
Si vous devez obtenir une réponse rapide, la demande doit être préparée avec soin. Le taux, le risque et le niveau de trésorerie disponible guident le choix. Une avance très rapide peut coûter plus cher, mais elle évite parfois un incident de paiement. L’idée n’est pas de prendre la solution la moins chère à tout prix, mais celle qui protège le mieux la trésorerie sans alourdir inutilement la suite.
Préparer un dossier solide pour convaincre rapidement
Une demande bien préparée inspire confiance. Pour obtenir un accord plus vite, il faut mettre en place un dossier clair, chiffré et cohérent. Le service bancaire regarde surtout la capacité de l’entreprise à rembourser, la lisibilité du budget et la logique du besoin financier. Le public a souvent tendance à dramatiser ; pourtant, une présentation calme est plus efficace.
- bilans et comptes de résultat récents ;
- relevés de trésorerie ;
- prévisionnel de budget ;
- liste des créances en attente ;
- justificatifs des dépenses à couvrir.
Ensuite, décrivez le processus simplement : expliquer le besoin, montrer son origine, détailler le montant, puis préciser le calendrier de retour à l’équilibre. L’information la plus rassurante est souvent celle qui prouve que la trésorerie redeviendra positive sans difficulté majeure.
Les documents qui rassurent le plus
Pour une demande bancaire, les documents les plus utiles sont ceux qui montrent la réalité du flux. Un relevé de trésorerie, un prévisionnel et les derniers états financiers donnent une vision claire de l’entreprise. Ajoutez aussi toute information qui explique le retard d’encaissement, car cela évite les malentendus. Plus la demande est structurée, plus le service chargé de l’analyse peut avancer vite.
Comment structurer une demande claire et crédible
Le bon processus consiste à mettre en place un exposé simple : pourquoi la trésorerie manque, combien il faut, pendant combien de temps et comment elle sera reconstituée. Un budget précis aide beaucoup, car il montre que le besoin n’est pas flou. Pour le public qui découvre ce sujet, la règle est simple : moins vous dramatisez, plus votre trésorerie paraît maîtrisée.
Avantages, limites et points de vigilance à connaître
L’intérêt principal d’une avance est sa vitesse. Elle peut être utile pour couvrir un trou temporaire, préserver la continuité d’activité et éviter un incident de paiement. Pour une entreprise, cette solution apporte aussi de la souplesse dans la gestion du quotidien. Mais il faut garder en tête le remboursement, car toute trésorerie reçue doit être rendue selon des conditions précises.
- avantage : réponse rapide ;
- avantage : protection de la liquidité ;
- avantage : continuité de l’activité ;
- avantage : souplesse de gestion ;
- avantage : utile face à un retard client ;
- limite : coût financier ;
- limite : risque de dépendance ;
- limite : remboursement à anticiper ;
- limite : peut masquer un problème plus profond.
La mauvaise utilisation la plus fréquente consiste à financer des dépenses répétées sans corriger le cycle de trésorerie. Calibrez toujours le montant au plus juste et limitez la durée au strict nécessaire.
Ce que cette solution apporte vraiment
Son intérêt est réel quand le besoin est ponctuel. Elle aide à couvrir une sortie urgente, à garder de la trésorerie disponible et à éviter qu’un simple retard ne bloque toute l’activité. Pour une entreprise, cet intérêt tient surtout à la respiration qu’elle offre. Bien utilisée, la trésorerie redevient un outil de pilotage, pas un sujet d’angoisse.
Les erreurs qui fragilisent la gestion
Le risque apparaît quand le remboursement n’est pas anticipé. Une gestion trop optimiste peut pousser à renouveler une solution qui devrait rester exceptionnelle. Le danger financier vient alors du cumul : plus la trésorerie est sollicitée, moins elle laisse de marge. Il faut donc surveiller les échéances, vérifier la capacité de remboursement et éviter de financer un problème structurel avec une réponse courte.
Le cas particulier du compte courant d’associé
Dans une société, une avance peut aussi venir d’un associé. La définition est simple : l’associé prête temporairement des fonds à la société pour soutenir la trésorerie. Cette solution de financement n’est pas un apport au capital. Elle crée une dette envers l’associé, avec une logique de remboursement définie à l’avance. Pour l’entreprise, c’est souvent une réponse souple quand le bancaire n’est pas la piste la plus rapide.
- l’associé avance des fonds à la société ;
- la trésorerie est renforcée sans modifier le capital ;
- la société inscrit une dette ;
- le remboursement suit les règles prévues.
Il faut bien distinguer dette et apport : l’une doit être remboursée, l’autre renforce durablement les fonds propres. Côté comptable et juridique, mieux vaut formaliser les conditions pour éviter toute ambiguïté.
Pourquoi cette avance reste une dette
La définition du compte courant d’associé montre bien que l’avance n’efface pas l’obligation de remboursement. La société reçoit de la trésorerie, mais elle doit ensuite la restituer selon le cadre convenu. C’est donc une dette, pas une création de capital. Cette distinction est essentielle pour comprendre l’impact sur la trésorerie et sur les comptes de la société.
Les points à vérifier avant de la mettre en place
Avant toute demande, vérifiez la compatibilité avec les statuts, les modalités de remboursement et la présence éventuelle d’un intérêt. Comparez aussi cette solution avec un prêt bancaire ou un crédit classique, car le coût et la souplesse ne seront pas identiques. Pour l’entreprise, le plus important reste de sécuriser l’accord par écrit et d’anticiper l’effet sur la trésorerie future.
Optimiser sa trésorerie avant de financer le trou de caisse
Avant de chercher un nouveau financement, mieux vaut optimiser ce qui peut l’être. Une entreprise gagne souvent à agir sur ses encaissements, ses achats et son budget. Le public découvre parfois qu’un simple ajustement permet de retrouver de l’air. Voici cinq leviers utiles :
- relancer plus tôt les clients ;
- réduire les délais de paiement ;
- négocier les achats non urgents ;
- suivre les décaissements semaine par semaine ;
- prioriser les dépenses liées à l’activité.
Sur 30 jours, un plan simple peut déjà faire la différence : semaine 1, analyse des créances ; semaine 2, relances ; semaine 3, arbitrage des achats ; semaine 4, suivi des fonds disponibles. Cette méthode permet d’optimiser la trésorerie sans attendre un nouveau financement.
Réduire les délais et sécuriser les encaissements
Le premier levier consiste à agir sur le client. Plus les créances sont suivies tôt, plus la trésorerie se stabilise. Relancer avant l’échéance, proposer un rappel clair et vérifier les litiges permet souvent d’accélérer les paiements. Cette façon d’optimiser la trésorerie est simple, mais elle demande de la régularité. En pratique, elle permet de réduire les écarts entre facturation et encaissement.
Mettre en place un suivi simple du cash
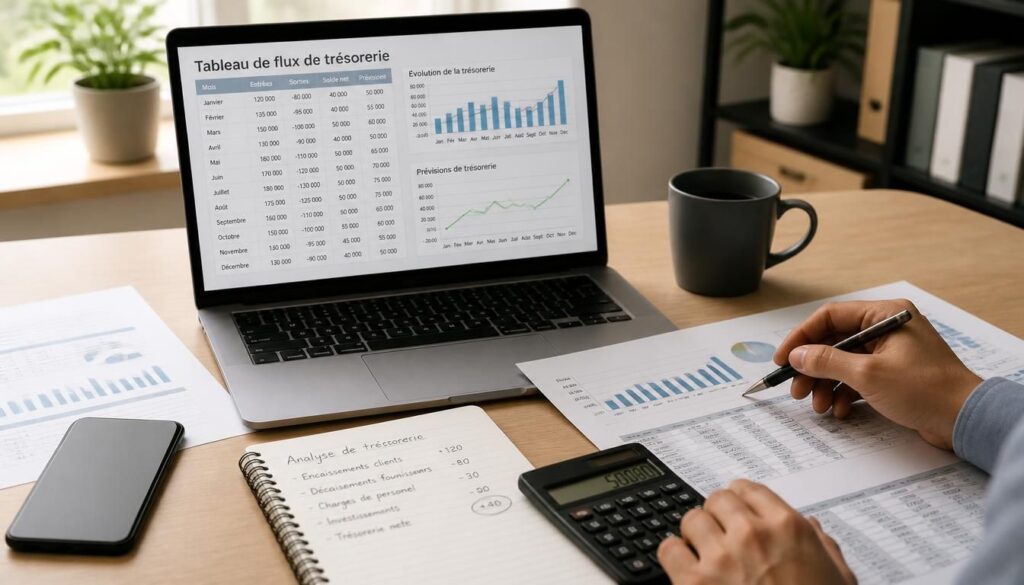
Un suivi clair des fonds disponibles évite bien des surprises. Notez les entrées, les sorties et le budget restant, puis comparez-les à l’activité réelle de l’entreprise. Cette gestion simple donne une vision utile pour décider vite. Quand la trésorerie est suivie chaque semaine, il devient plus facile d’optimiser les achats et d’anticiper le prochain besoin.
FAQ – Questions fréquentes sur le sujet
Qu’est-ce qu’une avance de trésorerie, simplement ?
C’est une somme mise à disposition avant l’encaissement prévu. La définition la plus simple est celle d’un appui court pour garder la trésorerie fluide.
Dans quels cas une entreprise y a-t-elle recours ?
Quand un client paie tard, qu’une charge tombe trop tôt ou qu’un besoin urgent apparaît. L’entreprise l’utilise pour éviter un blocage de trésorerie.
Quelle différence avec un prêt ou un crédit classique ?
Le prêt et le crédit suivent souvent un cadre plus formel. L’avance répond à un besoin plus court et vise surtout à soulager la trésorerie rapidement.
Le compte courant d’associé est-il une solution adaptée ?
Oui, si la société a besoin d’un appui temporaire et que les associés acceptent d’apporter des fonds. C’est une solution souple, mais elle reste remboursable.
Comment préparer une demande efficace ?
Présentez le besoin, le montant, le calendrier et les justificatifs. Une demande claire rassure la banque, surtout si la trésorerie est expliquée sans exagération.
Quels sont les principaux risques à connaître ?
Le principal risque est de reporter un problème structurel. Il faut aussi surveiller le remboursement, le coût et l’effet sur la trésorerie future.
Comment améliorer sa trésorerie avant de financer un besoin urgent ?
Relancez les clients, ajustez les achats et suivez les fonds chaque semaine. Cette information simple aide souvent à éviter un recours trop rapide à une solution de financement.
Vous aimerez aussi
 Trésorerie
 Trésorerie
 Trésorerie
 Trésorerie